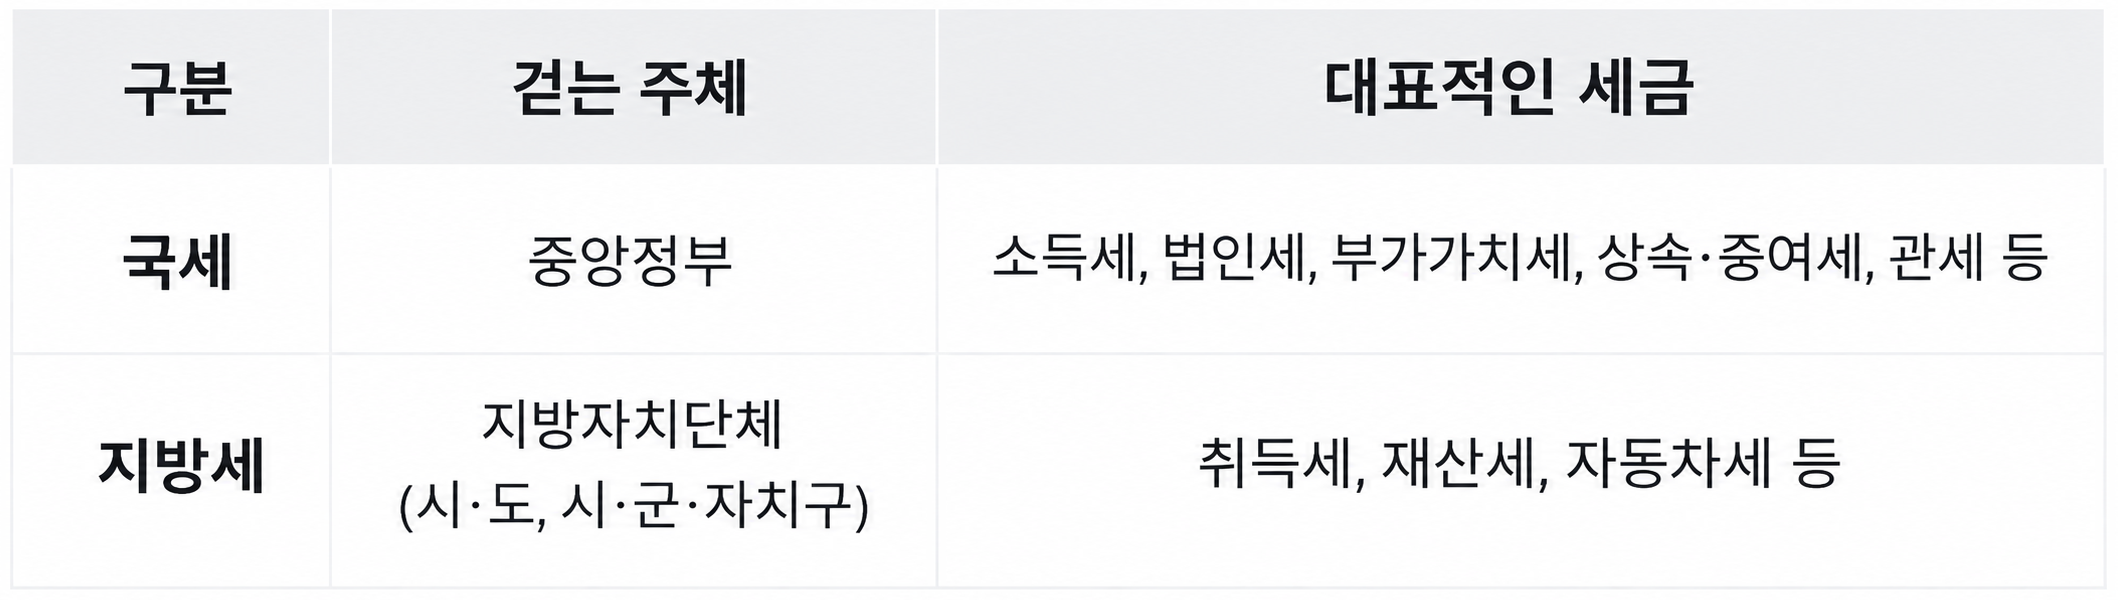
* 여기서 구는 지방자치단체인 자치구를 말해요. 시 안에 행정 편의를 위해 둔 일반구와는 달라요.
국세를 거둬들인 금액을 ‘국세수입’이라고 해요. 정부의 세수 부족이나 초과세수를 다루는 뉴스는 주로 이 국세수입을 이야기해요. 2025년 국세수입은 373조 9천억 원이었어요.
그렇다면 국세수입 중에서 가장 큰 비중을 차지하는 세금은 뭘까요? 바로 소득세, 법인세, 부가가치세예요. 2025년 국세수입 373조 9천억 원 가운데 소득세가 130조 5천억 원(약 35%), 법인세가 84조 6천억 원(약 23%), 부가가치세가 79조 2천억 원(약 21%)이었어요. 세 가지를 합치면 약 79%예요. 이 셋을 국세의 3대 세목이라고 부르는 이유예요.
세수가 출렁이는 이유를 찾을 때도 이 셋부터 보면 돼요. 연도별 세목별 실적은 e-나라지표의 ‘국세 수입 실적’ 항목과 국세청 국세통계포털(TASIS)에서 볼 수 있어요.
세입은 세수보다 넓어요
세입은 정부의 회계에 들어오는 수입이에요. 세금뿐 아니라 벌금·과태료, 각종 수수료, 정부가 가진 주식의 배당금 같은 세외수입도 포함해요. 세금으로 거둔 돈만 가리키는 세수보다 범위가 넓어요.
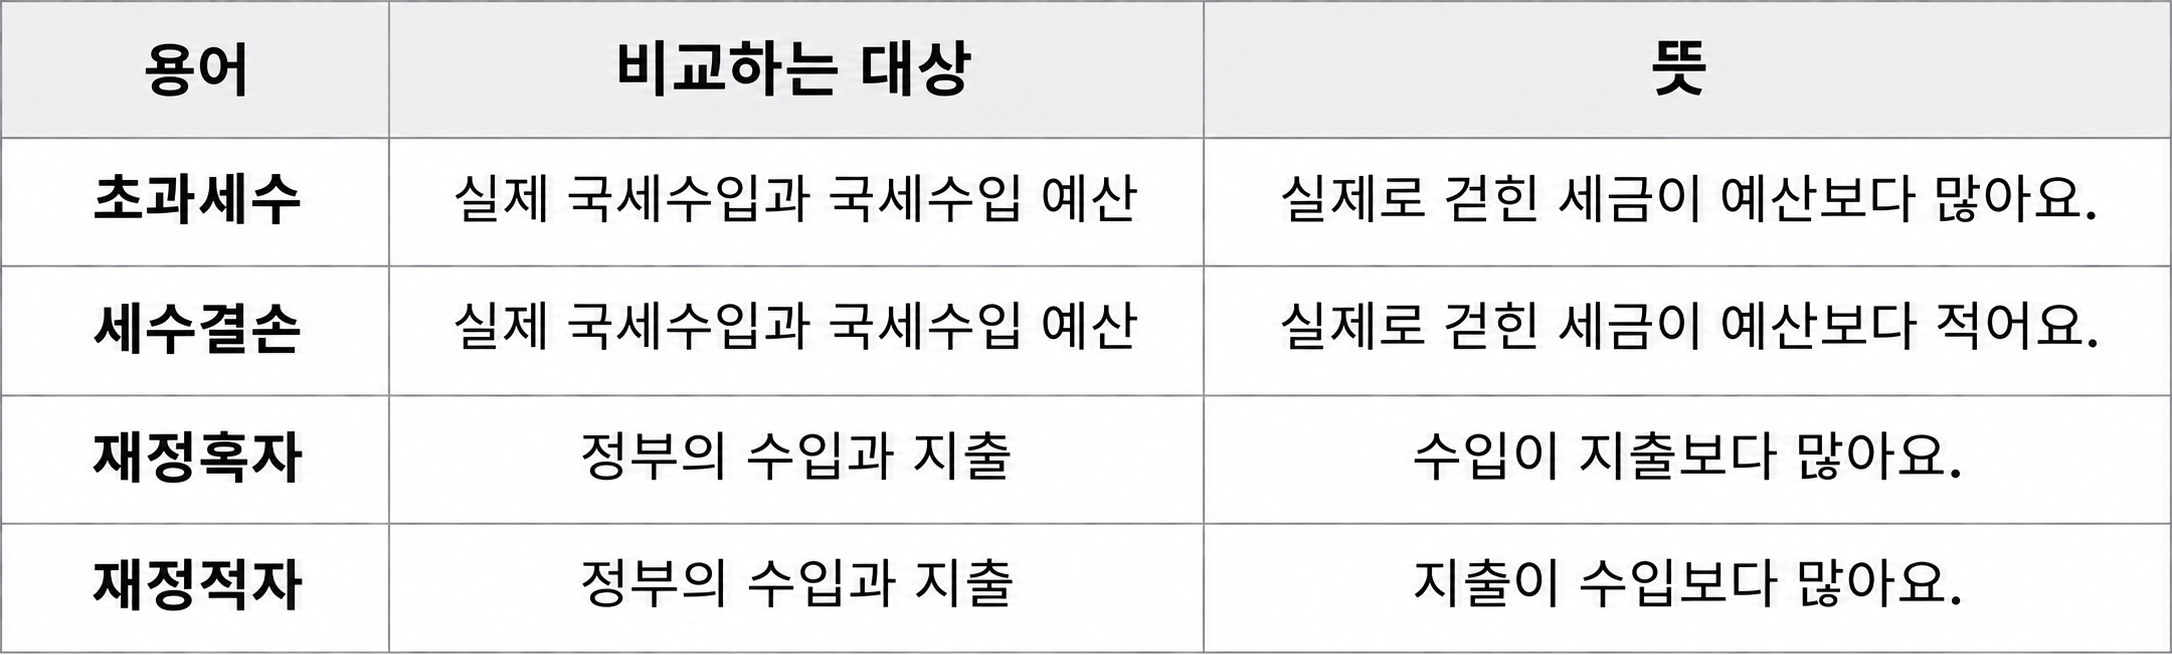
정부가 다음 해 예산을 짤 때 미리 잡아 놓은 수입 계획은 세입예산이라고 해요. 이 가운데 국세로 얼마를 거둘지 예상한 금액이 국세수입 예산이에요. 초과세수와 세수결손은 실제 국세수입이 이 예산보다 많았는지, 적었는지를 비교하는 말이에요.
세율이 같아도 세금은 더 걷힐 수 있어요
세금 대부분은 경제활동의 결과에 붙어요. 수입 비중이 가장 높은 3대 세목을 보면 그해 걷히는 세금의 총량이 경기를 따라 출렁이는 이유를 이해할 수 있어요.
- 법인세: 기업의 소득에 붙는 세금이에요. 기본적으로 매출에서 비용을 빼고 남은 이익이 많을수록 부담이 커져요.
- 소득세: 월급과 성과급, 이자와 배당, 집을 팔아 남긴 차익 같은 개인 소득에 붙어요.
- 부가가치세: 상품과 서비스의 거래에 붙는 세금이에요. 보통 소비자가 가격에 포함해 부담하고, 사업자가 신고·납부해요.
기업이 이익을 더 내고, 가계의 소득과 소비가 늘면 세율을 올리지 않아도 세금이 더 걷힐 수 있어요. 다만 모든 세금이 항상 함께 늘어나는 건 아니에요. 기업 실적과 소비, 부동산 거래가 서로 다르게 움직이기도 하니까요.
기업의 이익은 매출보다 크게 출렁일 수 있어요. 매출이 100억 원이고 비용이 90억 원이면 이익은 10억 원이에요. 비용이 그대로인 상태에서 매출이 110억 원으로 늘면 이익은 20억 원이 돼요. 매출은 10% 늘었지만 이익은 두 배가 된 거죠. 실제 법인세는 세법에 따른 조정과 공제도 거치지만, 이런 이익의 변화가 세수를 크게 움직이는 한 요인이에요.
예산보다 더 걷히면 초과세수, 덜 걷히면 세수결손이에요
이렇게 달라지는 세수가 예산보다 얼마나 더 걷혔는지, 덜 걷혔는지를 따질 때 쓰는 말이 초과세수와 세수결손이에요. 국세를 100조 원 걷을 것으로 예산을 짰다고 해 볼게요. 실제로 110조 원을 걷었다면 10조 원의 초과세수, 90조 원을 걷었다면 10조 원의 세수결손이에요. 언론에서 말하는 ‘세수 펑크’가 바로 세수결손이에요.
여기서 비교 기준은 ‘지난해 실적’이 아니라 ‘올해 예산’이에요. 지난해 80조 원을 걷었고, 올해 10조 원 증가한 90조 원을 걷었더라도 올해 예산이 100조 원이었다면, 10조 원의 결손이 생긴 거예요.
어느 예산과 비교하는지도 중요해요. 본예산은 한 해가 시작되기 전에 확정하는 첫 예산이고, 추가경정예산(추경)은 그 뒤 필요에 따라 국회 의결을 거쳐 바꾼 예산이에요. 추경에서 예상 세수를 수정하는 것을 세입경정이라고 해요.
실제로 2025년 국세수입은 373조 9천억 원이었어요. 본예산의 382조 4천억 원과 비교하면 8조 5천억 원이 부족하지만, 추경에서 낮춘 372조 1천억 원과 비교하면 1조 8천억 원이 더 걷힌 셈이에요. 실제 걷힌 돈은 같은데 비교 기준에 따라 결손과 초과세수가 달라지는 거죠.
초과세수·세수결손은 세금이 예산과 얼마나 달랐는지를, 재정흑자·재정적자는 정부의 수입과 지출 중 어느 쪽이 컸는지를 보여 줘요. |