여행과 자연, 동물을 좋아해요.
머니 프로필
- 닉네임: 슈슈
- 나이: 만 32세
- 금융 성향: 현실적인 라쿤
- 돈 관련 목표
- 단기목표: 자산 1억 원 달성
- 장기목표: 5년 안에 레버리지 활용해서 내 집 마련
- 주거 형태: 원룸 전세
- 현재 자산
- 비상금: 1,800만 원
- 예·적금: 주택청약 625만 원, 행정공제회 730만 원, 1년 만기 적금 40만 원, 제2금융권 출자금 20만 원
- 보증금: 2,550만 원
- 투자: 주식 2,100만 원, 펀드 500만 원, 연금저축펀드 400만 원
- 부채: 자동차 대출금 800만 원
나의 돈 관리 루틴
나의 한 달 돈 관리 방법
- 월급 관리
- 급여일에 보험료 등 고정지출이 나가요.
- 앱테크는 네이버페이, 토스를 통해 하고 있어요.
- <월급쟁이 재테크 연구> 카페를 통해 응모한 이벤트로 기프티콘을 모아 팔기도 해요.
- 명절휴가비, 성과상여금 등 비정기 상여금이 들어오면 대부분 저축하는 편입니다.
월평균 고정비
- 주거비: 관리비 13만 원
- 교통비: 유류비 5만 원
- 통신비: 휴대폰 1.5만 원, 인터넷 3만 원
- 보험료: 총 31만 원(어머니 보험 20만 원 포함)
- 대출상환: 자동차 할부 35만 원
월평균 변동비
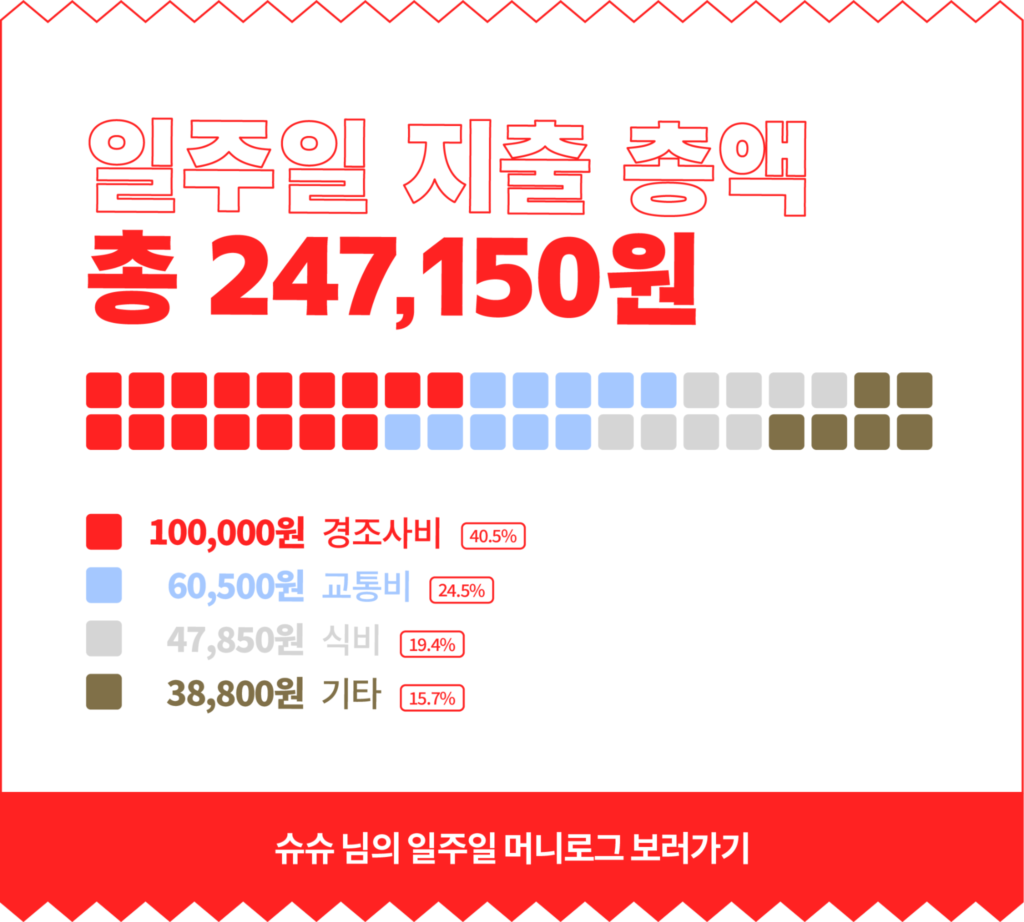
- 식비: 30만 원
- 경조사비: 15~20만 원
- 쇼핑(생필품 등 포함): 5~10만 원
- 자기계발: 퍼스널트레이닝 40만 원(월 8회)
연간 비정기 지출
- 연간 여행 경비: 150만 원
- 연간 명절 비용: 40만 원
- 연간 경조사 비용: 150만 원
- 자동차보험: 60만 원
- 의류구입: 50만 원
돈 관련 고민과 어피티의 솔루션
Q. 월세 내고 현금 유동성 확보 vs. 전세 살고 월세 절약, 고민이에요!
지금 살고 있는 매입임대주택의 계약이 곧 갱신돼요. 월세와 전세 두 가지가 선택권이 있는데요, 월세의 경우 월 10만 원(총 240만 원) 정도고 전세는 임차보증금이 2천만 원 더 늘어나요.
월세로 살면서 현금을 갖고 있다가 주식 등에 투자해야 할지, 월 임대료 지출 없이 전세보증금으로 안전하게 묶어둘지 고민이에요.
A. 전세로 돈을 묶어두고, 자산배분을 시작하세요!
알뜰하게 돈관리를 잘 해오셨어요
9년 간 경제활동을 해오시면서 알뜰살뜰하게 돈관리를 잘해오셨습니다. 가장 반가웠던 건 <월급쟁이 재테크 연구> 카페였는데요. 오랜 기간 활발하게 운영되고 있는 카페라서 저희도 어피티를 만들기 전부터 자주 구경하곤 했답니다.
그리고 카페 이벤트에 당첨돼 소소한 경품도 받으셨다는 걸 보고, 슈슈 님이 재테크에 무척 관심이 많고 정보도 적극적으로 찾아본다는 인상을 받았어요.
곧 오를 전세보증금에 대비해 비상금을 따로 챙겨두신 것도 무척 잘하셨고요. 은행 적금과 주택청약저축도 꾸준히 넣으면서 행정공제회, 제2금융권의 출자금 등 특별한 상품까지 잘 알아보셨네요.
자동차 할부금이 나가지만 삶의 질을 높여준 만족스러운 소비였고, 그 외의 고정비도 두말 할 필요 없이 알뜰하게 조여놓으셨어요.
목표 달성도 머지 않았습니다
자산 1억 원을 마련하는 게 목표라고 하셨는데요. 보증금으로 들어간 금액을 합치면 고지가 머지 않았네요. 조만간 충분히 달성하실 수 있을 테니, 이제 이 목돈을 잘 배분해두는 자산 배분 전략이 필요해지겠어요.
2020년 3월에는 코로나19로 한 달 만에 증시가 30% 빠졌어요. 2008년 금융위기 때는 68%까지 하락했고요. 만약 이때 주식시장에 돈을 많이 넣어두었다면 큰 손실을 보았을 거예요.
요새는 증시를 예측하기 어려운 분위기예요. 금리는 좀 더 오를 테고, 외부 변수 때문에 증시는 더 위축될 수도 있어요. 이런 불안한 증시에서 잘 견디기 위해서는 채권이나, 원자재 등 주식시장과 반대 포지션을 형성하는 시장에 분산 투자해서 리스크를 줄일 수 있어요.
자산 배분을 할 때는 어느 정도의 리스크를 감내해야 하는가, 어떻게 리스크를 분산해야 하는가에 집중해야 해요. 장기적으로 자산을 모은다는 목표로 투자한다면, 분산투자를 통해 연 7~8%의 수익률을 충분히 만들어낼 수 있습니다.
자산 배분에 관련된 책으로는 아래 세 권을 추천드릴게요!
자산 배분은 책마다 난이도가 달라요. 이미 자산 배분을 잘 하고 있는 분들이 포트폴리오를 강화하기 위해 참고하는 서적도 있고, 초보자를 위해 만들어진 서적도 있습니다. 그러니 서점에 방문해 책 내용을 둘러본 뒤 선택하시는 걸 추천 드려요.
전세로 당분간 돈을 묶어두세요
지금은 전세로 돈을 묶어두는 게 좋습니다. 전세보증금을 줄여서 현금 유동성을 확보하고 투자 등을 해볼까 생각하시는데요. 당장의 손실에 대한 불안한 마음에 오히려 리스크가 큰 주식투자를 선택하는 것일 수 있어요.
지금은 자산 배분을 공부하면서, 좀 더 소액으로 투자를 해보시는 게 좋을 듯 합니다. 모아두신 예·적금 등 현금 자산을 활용해보면 어떨까요? 꼼꼼하고 알뜰하게 재테크를 해온 만큼, 자산 배분을 활용한 투자도 충분히 잘하실 수 있을 거예요!