내일이라도 퇴사하고 싶지만 일 욕심도 많습니다.
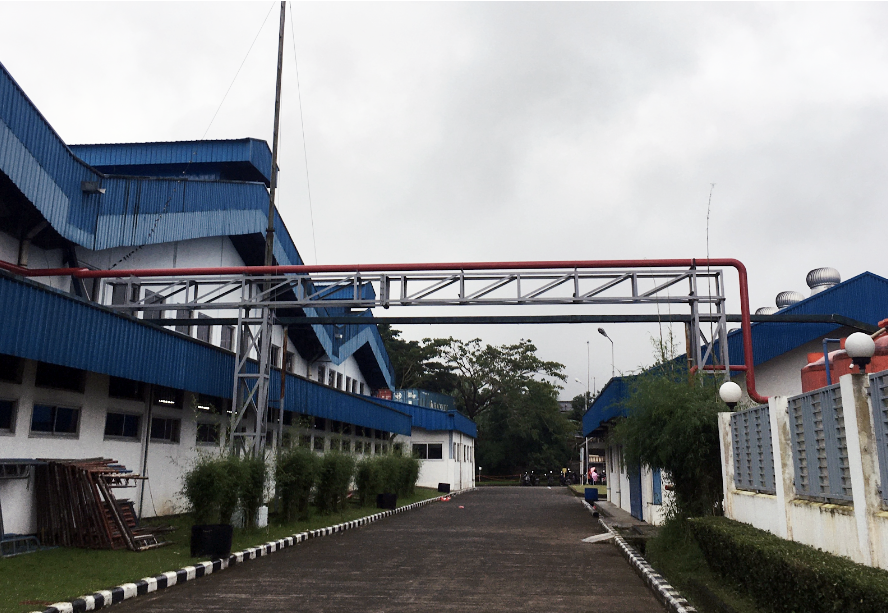
사진은 제 삶의 70%를 보내고 있는 회사 공장 안, 기숙사 앞에서 찍었어요.
머니 프로필 👋
- 닉네임: 윤맹구
- 나이: 만 26세
- 하는 일: 의류 벤더 / 개발 및 영업 / 계장
- 첫 직장 기준 근속연수: 만 3년
- 세전연봉: 4,500만 원
- 월평균 실수령액: 350만 원
- 현재 자산
- 예ㆍ적금: 2,000만 원
- 보증금: 150만 원
- 비상금: 4,000만 원
- 주거 형태: 월세
나의 돈 관리 루틴
돈 관리 방법 🗂
- 취직하고 2년 동안 통장에 돈을 모아두는 게 유일한 돈 관리 방법이었습니다. 해외취업이라는 특수한 상황 때문에 평일에는 회사 기숙사에서 숙식을 해결해요. 덕분에 어려움 없이 종잣돈을 모을 수 있었습니다.
- 해외에서 취업하면 4대보험 가입이 되지 않습니다. 막막한 노후 걱정에, 1년 동안 인도네시아 현지 은행에 매달 급여의 70% 정도를 적금으로 넣고 있습니다. 환율이 좋지 않을 때는 달러 위주로 모으는 중이에요.
월평균 고정비 🧷
- 주거비: 65만 원(관리비 포함)
- 교통비: 4만 5천 원
- 통신비: 2만 원
- 자기계발: 5만 원
- 유료구독: 6천 5백 원
월평균 변동비 🧷
- 식비: 30만 원
- 쇼핑: 7만 원
- 문화생활: 2만 원
- 유흥비: 10만 원
일주일 총지출 🧾
- 식비: 약 39,000원
- 기타: 1,000원
- 총 40,000원
더 자세한 이야기를 보고 싶다면?
재무현황 & 머니로그 더보기 👉
돈 관련 고민과 🔓
어피티의 솔루션 🔑
Q.
달러로 받는 월급
환율 영향을 많이 받아요
저는 월급을 달러로 받기 때문에 돈 관리에 어려움이 있습니다. 환차액으로 이익을 볼 때도 있어요. 하지만 환율이 좋지 않은 시기가 길어지면 오히려 적금이 손해라서, 적금 납입을 멈추기도 해요. 매월 안정적으로 돈을 모을 순 없을까요?
A.
기준이 되는 화폐와
금액을 정해보세요
일단 돈 관리의 기준이 되는 화폐를 정해야 합니다. 편의성을 위해서는 윤맹구 님이 생활비로 가장 많은 금액을 사용하는 화폐로 정하는 게 좋아요. 머지않아 한국으로 돌아와 정착할 계획이라면, 원화로 잡아주시면 되고요.
이렇게 기준을 잡고 나면, 윤맹구 님의 월별 소득이 매달 다르게 들어온다는 게 눈에 확연히 보일 거예요. 원화가 기준이라면, 매달 같은 금액의 달러 월급이 들어오더라도 그 시기의 환율에 따라 원화로 환산한 금액이 달라질 테니까요.
어떤 이유에서건 매달 소득이 불규칙하게 들어오는 상황이라면 ‘가장 월급이 적게 들어오는 달’의 월급 금액을 돈 관리의 기준 금액으로 둬야 합니다. 이 금액 내에서 월세, 공과금, 통신비, 보험료, 적금 넣을 돈, 생활비 등 한 달 예산을 정하는 거예요.
만약 월급이 많이 들어온 달의 월급을 기준으로 두거나 1년 평균 월급을 기준으로 두고 예산을 짜면, 월급이 적게 들어온 달에 적금 넣을 돈이 부족한 상황이 생길 수 있습니다.
친구나 부모님께 돈을 빌려 적금을 넣거나, 생활비 대출을 받거나, 윤맹구 님이 겪은 것처럼 적금을 납입하지 못하는 상황이 생길 수 있죠. 물론, 만능키 ‘비상금’을 모아둔다면 대처할 수 있지만요.
이때 ‘월급이 평소보다 많이 들어온 달’에는 어떻게 하나 궁금하실 수 있는데요. 그래서 추천해드리는 게 자유적금입니다. 월급이 많이 들어온 달에 남는 돈을 자유적금 통장에 넣어둘 수 있거든요.
만약 월급이 적은 달을 기준으로 원화 100만 원을 여러 개의 적금에 나눠 넣기로 했다면, 최소 한 개는 자유적금 상품으로 가입해보세요. 자유적금도 정기적금과 마찬가지로 내가 정해둔 금액을 정해진 날짜에 나가도록 자동이체할 수 있는데, 거기서 추가로 돈을 넣을 수도 있답니다.