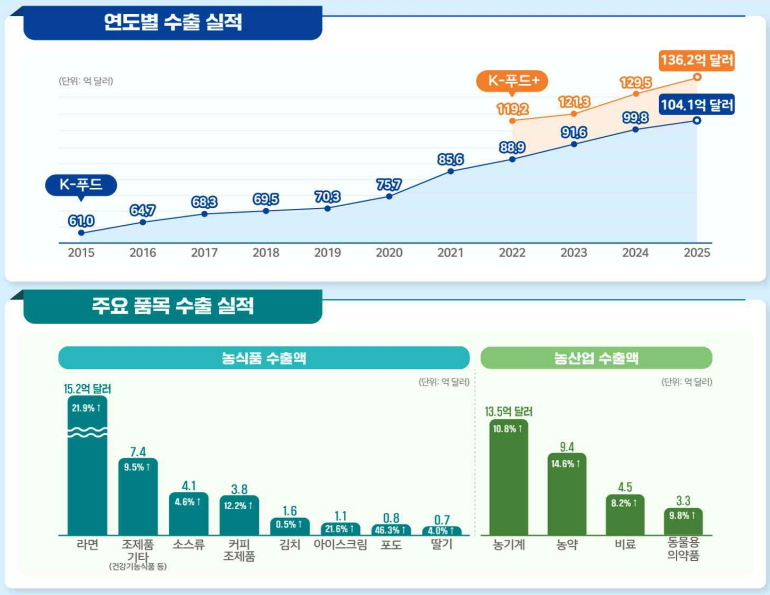
(K-푸드+(농식품, 농산업) 수출 추이 / 출처: 농림축산식품부)
게다가 라면도 특정 기업 쏠림 현상이 심해요. 증권가에서 월간 라면 수출 데이터는 사실상 삼양식품 실적의 예고편으로 여겨지곤 해요. 올 상반기 라면 수출이 26% 늘었는데, 7월에는 8%로 둔화했고, 여기에 환율 하락까지 겹쳐 수출 기업 매출에 불리하다는 평가가 나오자 삼양식품 주가는 9월 초 15% 이상 떨어졌어요.
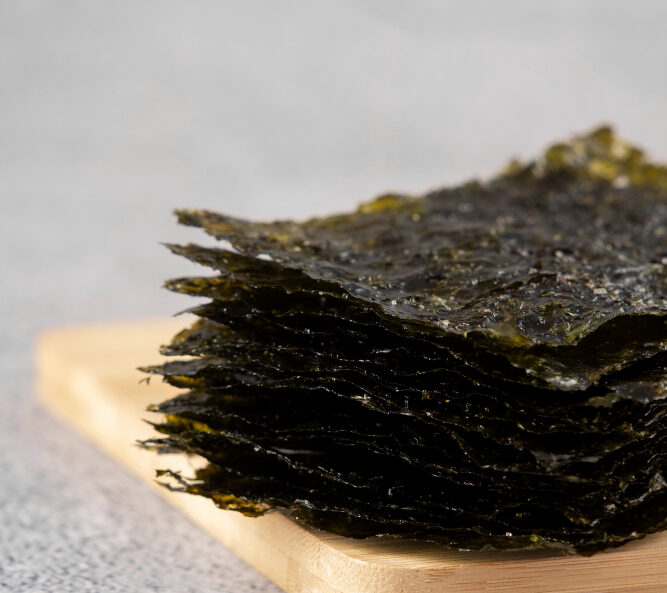
‘검은 반도체’ GIM의 속사정 라면 다음가는 먹거리는 ‘김’입니다. 지난해 김 수출은 11억 3000만 달러로 사상 최대인데요. 코로나19가 휩쓸면서 세계적으로 건강식에 대한 관심이 높아졌고 그 결과, 한국산 김이 불티나게 팔렸어요. ‘검은 반도체’라는 별명도 얻었죠. 우리 김의 세계 시장 점유율은 70%에 달한다고 해요.
투자자 입장에서 가장 아쉬운 점은 김 사업을 하는 상장사는 주식시장에서 상대적으로 그리 큰 주목을 받지 못한다는 점이에요. 물론 동원산업이나 사조씨푸드, CJ씨푸드 등이 김만 만들어 파는 건 아닙니다만, 저는 그 이유가 당최 예측하기 어려운 김 가격과 무관하지 않다고 봐요.
김은 바다에서 따는 원초인 물김, 물김을 말린 1차 가공품인 마른김, 마른김에 기름과 소금을 입힌 수출 주력 조미김으로 나뉘어요. 즉, 물김 생산량을 해외와 국내 소비가 나누는데, 수요가 많아도 바다 양식장을 넓히는 데 한계가 있고, 또 수온과 날씨에 따라 큰 영향을 받아요.
하루이틀 새 상하는 물김 특성상 생산이 늘어도 문제예요. 좋았던 날씨 덕에 지난해 김은 역대 최대 풍작이었는데요. 물김을 마른김으로 가공할 공장이 모자라 멀쩡한 물김 약 5,700톤이 버려졌어요.
물김 산지가와 도매가, 소매가가 시차를 두고 엉켜있는 가운데 김값은 해마다 롤러코스터를 타요. 2024년 3월 마른김 도매가는 1년 만에 47% 올랐다가 올 8월엔 일주일 사이 24% 떨어졌고요. 마른김 소매가는 올 1월 사상 최고치를 찍었어요.
결국 김 생산부터 가공, 유통까지 안정적인 구조가 잡혀야 해요. 그래서 정부는 2030년 목표를 공급망 혁신으로 세웠어요. 먼바다와 육상양식 시스템을 구축하고, 마른김을 보관할 시설을 구비하고, 고부가가치를 지닌 조미김 수출 비중을 60%로 확대하는 게 핵심이에요. 공급이 안정되어야 김도 ‘테마’가 아니라 진정한 실적으로 평가받을 수 있을 거예요.
‘살 종목’이 계속 생기는 뷰티, 음식은 왜 어려울까 그럼 뷰티는 무엇이 다를까요? 화장품 업계에서 기획과 마케팅은 브랜드사가, 생산은 코스맥스, 한국콜마 같은 제조자 개발 생산(ODM) 업체가 맡고 있어요. 특히 글로벌 소형 브랜드들의 수주가 폭증하면서 한국콜마와 코스맥스, 코스메카코리아, 씨앤씨인터내셔널 등 국내 4대 화장품 ODM의 고객사 수는 지난해 1만 개를 넘어섰어요. 인디 브랜드 수십 개가 동시에 크다가 대박이 터지기도 하는 생태계인 거죠. 라면 의존도가 높은 식품산업과 가장 큰 차이가 여기에 있어요.
미국 시장에 진출해, 중국 의존도를 벗어난 점도 산업 성장의 안정성을 높이는 요인으로 평가됐어요. 2021년까지만 해도 화장품 수출의 53%가 중국이었는데, 지난해엔 17%로 낮아졌고요. 미국(22억 달러)이 중국(20억 달러)을 넘어 처음으로 최대 수출 대상국이 됐어요.
반면 식품은 유통기한이 있고, 각국의 까다로운 규제를 통과해야 해요. 이 점은 성장에 큰 걸림돌이에요. 무엇보다 현지인 입맛에 맞추고 시장에 적응하기까지 오랜 시간이 걸려요.
빠른 방법은 해외에 직접 진출하는 건데요. CJ가 미국의 냉동 식품기업 슈완스를 인수하고, 농심이 미국에 공장을 지은 것이 대표적인 예예요. 식품회사가 해외에서 성장하려면 자본력과 생산력이 뒷받침되어야 한다는 방증이기도 해요.
주식시장에서 K-푸드계 스타는 1961년 설립된 삼양식품입니다. 뷰티계에 혜성처럼 등장한 에이피알은 2014년 설립됐고, 10살에 증시에 입성했어요. 상장 1년 반 만에 아모레퍼시픽을 제치고 화장품 시총 1위에 등극했어요. 10월 초 기준으로 에이피알의 시가총액은 아모레퍼시픽과 LG생활건강을 합친 것보다도 1조 5000억 원가량 많았죠.
에이피알의 고속 성장은 환갑 넘은 삼양식품이 마침내 식품계 대장주에 올라서는 모습과 대비를 이루고 있어요. K-푸드가 신생 플레이어가 크기 어려운 산업이라는 점을 단적으로 보여주는 증시의 한 장면이 아닐까요?
정부는 올해 K-푸드 및 농산업 수출 목표 160억 달러, 2030년에는 210억 달러를 내세우고 있어요. 라면 외 전략품목을 육성하기 위해 여러 과제를 진행 중인데, 달성할 수 있을지 지켜보는 눈이 많아요.
결론적으로 K-푸드는 라면의 명맥을 잇는 제2의 스타 품목, 주식시장에서는 제2의 삼양을 배출해야 합니다. 라면에 끌려가는 한두 종목이 아닌 진정한 K-푸드로 재평가받으려면 말이죠.
💌 <특파원 보고, K는 지금>은 수요일에 연재됩니다. |