|
지난해 서울 호텔 투숙객 10명 중 7명은 외국인이었고, 객실은 10개 중 평균 8개는 찼어요. 명동과 홍대, 동대문 등 서울 내 주요 관광 거점의 호텔에서는 외국인 비중이 80%까지 올라갔어요. 올해 1~8월 방한객은 1500만 명으로 역대 최대라고 하고요.
그런데 서울 객실은 2019년 5만2160실에서 지난해 5만3675실로 6년간 3%도 채 늘지 않았어요. 신규 공급은 연 약 1,000실로 2010년대의 4분의 1도 되지 않고요. 이런 가운데, 일부 호텔은 손님이 늘어나는 상황에서도 객실 수를 줄이고 있어요. 왜 그런 걸까요?
손님이 넘치는데 특급 호텔이 객실을 줄이고 있어요
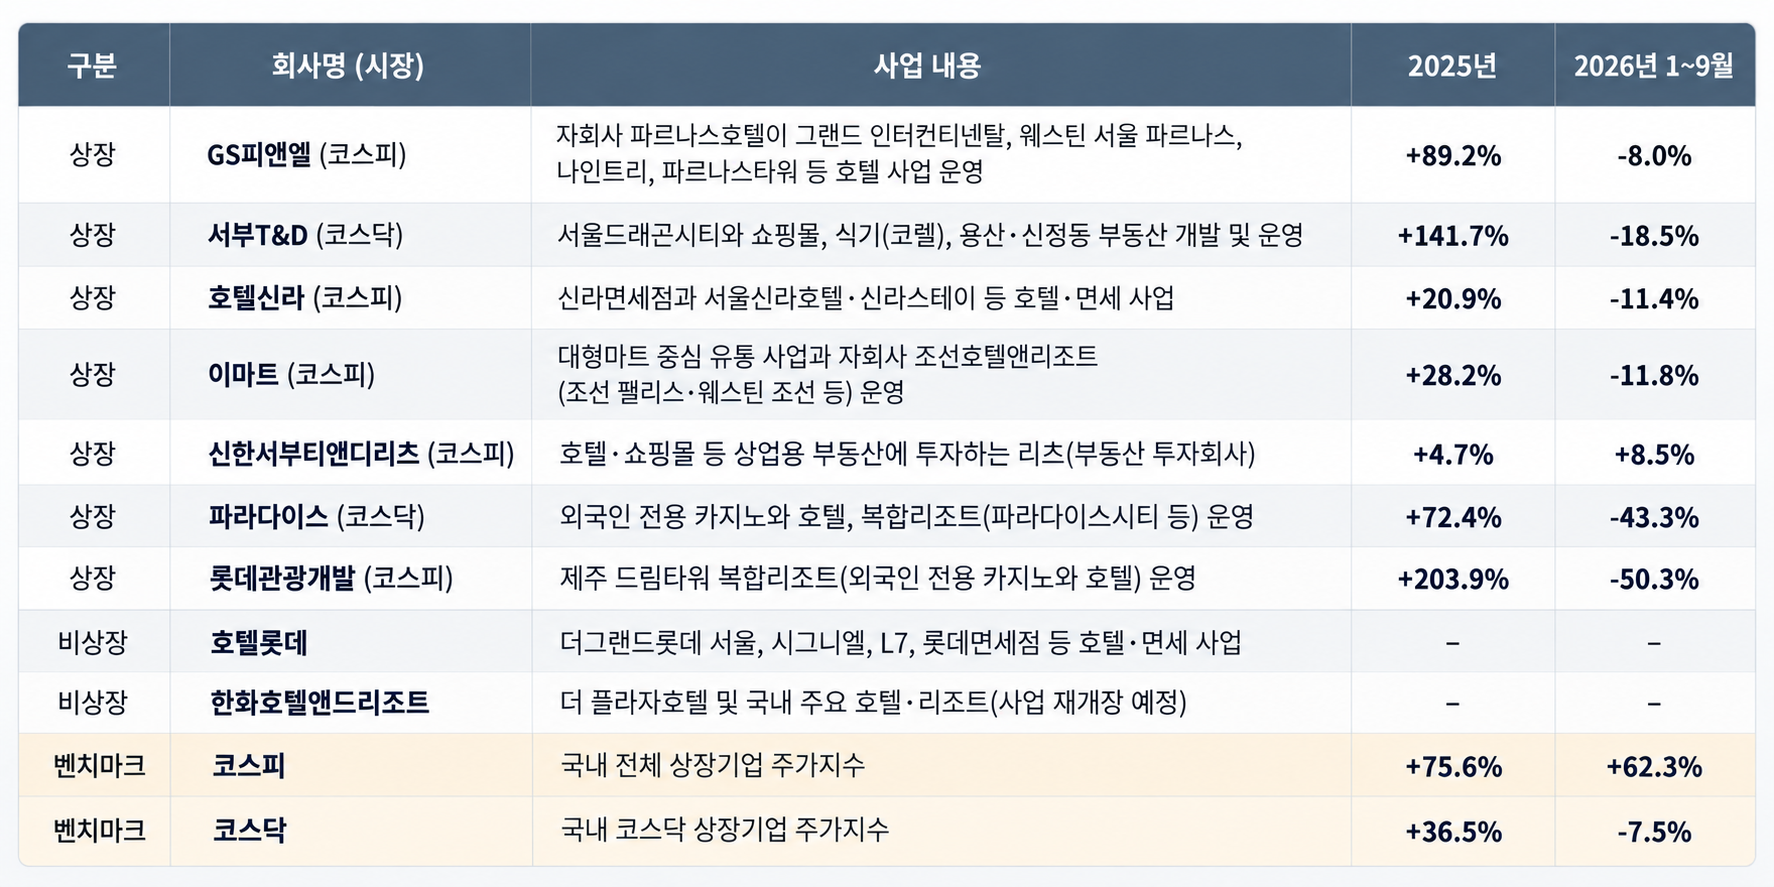
GS피앤엘의 자회사 파르나스호텔이 운영하던 옛 ‘인터컨티넨탈 서울 코엑스’는 지난해 메리어트 계열의 ‘웨스틴 서울 파르나스’로 문을 다시 열면서 90실 이상을 줄였어요.
파라다이스는 객실을 줄인 건 아니지만, 서울 장충동에 189실짜리 소규모 호텔을 짓고 있어요. 5500억 원을 빌려 전 객실 스위트룸인 초호화 호텔을 짓는다고 하죠.
롯데호텔앤리조트는 ‘롯데호텔 서울’ 개관 47년 만에 ‘더그랜드롯데’로 간판을 바꾸고, 147실을 줄이는 대신 객실당 면적을 넓히고 고급화 전략을 내세웠어요. 성장하는 의료 관광객 수요를 타깃해 피부과 등 의료시설을 입점시킨 점이 눈에 띄어요.
영업난을 겪었던 한화 ‘더 플라자’는 지난 9월 문을 닫고 이른바 ‘7성급 호텔’로 다시 태어날 예정이고요.
방값을 올렸더니 매출이 크게 올랐어요
객실을 줄인 호텔들은 돈을 잘 벌고 있을까요? 호텔업계에서는 객실 점유율 80~90%를 만실로 보는데요. 지난해 9월 재개장한 웨스틴 서울 파르나스의 올해 2분기 객실 점유율은 91.5%였어요. 같은 회사가 운영하는 그랜드 인터컨티넨탈 서울 파르나스의 91.8%와 비슷한 수준이에요.
객실 매출은 ‘객실 수 X 객실 점유율 X 평균 객실 판매단가’로 계산해요. 만실을 가정해 평균 판매가로 단순 계산해 보면 ‘인터컨티넨탈 코엑스’ 시절엔 하루 매출이 2.5억 원이었는데, 객실을 14% 줄여 재개장한 뒤에는 3억 원에 가까워졌다는 분석이 나왔죠.
또 주목할 점은 이익이에요. 호텔은 고정비 비중이 커요. 손님이 없어도 건물과 시설, 기본 운영 인력 등에는 돈이 들어가니까요. 반면, 객실 하나를 더 팔 때 드는 돈은 청소비와 어메니티 정도라 변동비 부담은 낮아요. 객실 판매가 늘수록 수익성이 점점 더 좋아질 수 있는 거죠. 만약 객실 점유율을 유지하면서 방값을 올릴 수 있다면, 이익이 크게 느는 구조예요.
‘호텔주’는 호텔 외에 다른 사업도 포함돼요
그러나 이런 숫자들만 보고 호텔주에 투자하기엔 더 알아야 할 것이 있어요. 증시에서 소위 ‘호텔주’라 불리는 회사 중 호텔만 하는 곳은 드물어요. 호텔 관련 상장사 중에는 면세점·카지노·유통·부동산 등 다른 사업을 함께 하는 곳이 많아요. 사업마다 가치를 따로 매겨 더하는 방식으로 목표주가를 내는 증권사도 있을 정도예요.
사업이 여럿인 회사는 가장 큰 사업의 뉴스에 주가가 먼저 반응할 때가 많아요. 또 본업이 따로 있으면 호텔이 잘돼도 주가가 본업을 따라가는 경향이 짙어요.
예로 호텔신라의 몸통은 면세점이에요. 2분기 매출 중 면세가 약 80%, 호텔·레저가 20%를 차지해요. 호텔 사업이 호황을 이어갈 것이란 전망이 나왔지만, 한편에서는 호텔신라 전체의 성장을 이끌기에는 ‘역부족’이라는 분석도 나왔죠.
호텔신라 주가는 올 1분기 면세가 흑자전환한 직후엔 기대감에 20% 넘게 올랐고, 면세 성장 둔화 우려가 나오자 목표주가가 줄줄이 내려갔어요. 호텔이 영업이익 전체의 40%를 책임지는 알짜임에도 시장이 중시하는 것은 면세 사업의 회복 여부라는 점을 보여줬어요.
이와 달리 2024년 말 GS리테일에서 호텔 사업을 중심으로 떼어 내 재상장한 GS피앤엘은 기업가치가 크게 뛴 사례예요. 다양한 사업 구조에 묻혀 저평가됐던 호텔 사업은 분할 후 주목받았고, 동시에 인바운드 관광객이 늘면서 지난해 주가는 90% 가까이 올랐어요.
|