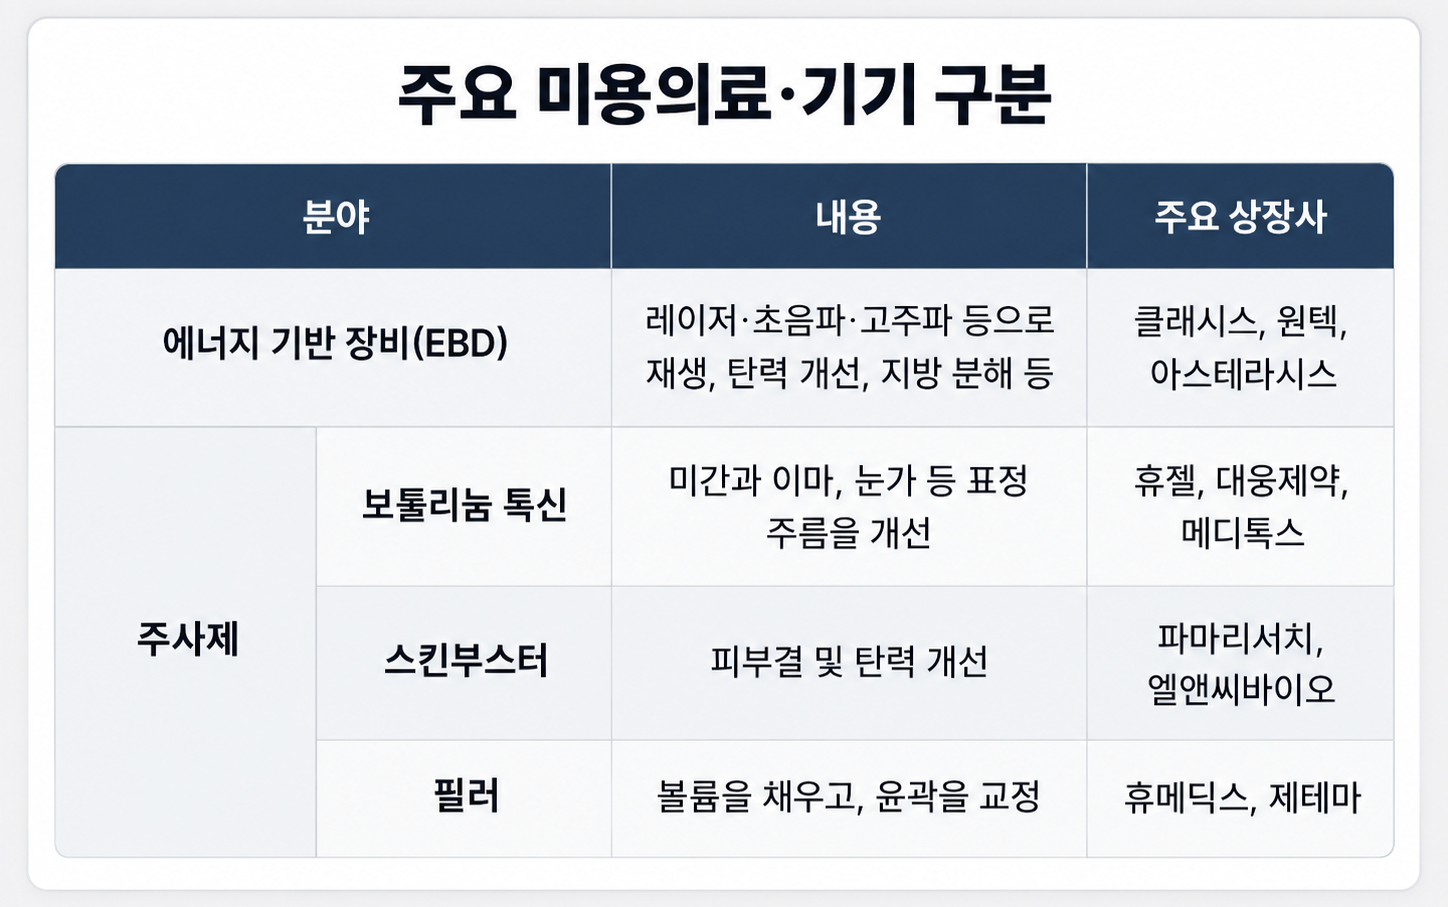
파마리서치의 스킨부스터 ‘리쥬란’이 대표적인 사례예요. 한 증권사 분석에 따르면 국내 주요 스킨부스터 제품 매출은 2020년 430억 원에서 올해 5140억 원, 내년 6700억 원으로 커질 전망이에요. 같은 기간 리쥬란 점유율은 97%에서 올해 51%, 내년엔 44%로 낮아질 것으로 관측됐고요. 엘앤씨바이오의 ‘리투오’, 한스바이오메드의 ‘셀르디엠’ 등 여러 신제품이 속속 등장하면서 제품 경쟁이 심해졌기 때문이에요.
리쥬란이 주력인 파마리서치의 국내 의료기기 매출 성장 속도는 눈에 띄게 느려졌어요. 지난해 매출은 64% 늘었지만 올 상반기엔 1년 전보다 12% 느는 데 그쳤어요.
여기에 클래시스와 원텍, 아스테라시스와 같은 장비 회사에는 사정이 하나 더 있어요. 병원에 장비가 대부분 깔려 있다 보니 새로 장비를 팔 곳이 줄어 시술 소모품으로 매출을 메워야 해요. 시장을 확장하는 데 한계가 있다는 의미죠.
해외 진출은 성장 기회이자 부담이에요
국내 시장이 좁아지니 기업들이 해외로 눈을 돌리고 있어요. 우리나라의 의료관광은 해외 시장을 공략하는 데도 도움이 될 수 있어요. 한국에서 제품을 경험한 외국인이 귀국 후에도 그 브랜드를 찾는다면 현지에 진출하기 전 기업이 브랜드를 알리는 중요한 수단이 되는 셈이에요. 하지만 제품을 해외에 판매하기 위해서는 현지 인허가와 유통망을 갖춰야 해요.
현지 유통사에 판매를 위탁하면 비용이 적은 대신 마진을 나눠야 해요. 해외에서 직접 판매하면 유통 비용을 절감하고 고객 접점을 확보할 수 있지만, 현지 인력과 마케팅 등에 들어가는 초기 비용이 많이 들어요. 장기적 관점에서는 직판을 선택하는 것이 합리적이지만, 투자자들의 우려를 낳기 쉽죠.
예로 클래시스는 올해 브라질 유통사를 인수해 현지 직영 체제로 전환했는데요. 2분기 매출은 전년 대비 약 27% 증가했지만, 영업이익은 약 2% 늘어나는 데 그쳤어요. 2분기 판매관리비는 1년 전보다 55% 늘었고, 인수 전 재고를 회계 처리하면서 이익 17억 원이 빠졌어요. 연간 매출 전망치를 400~500억 원 낮췄고요. 이런 내용의 실적이 발표된 뒤 3거래일 만에 주가가 19% 빠질 만큼 투자자들은 실망했어요.
결론적으로 ‘피부과를 찾는 방한객이 늘었다’는 헤드라인이 미용의료·기기의 주가 상승으로 직결되진 않아요. 시장이 커지더라도 경쟁 제품에 밀려 점유율이 낮아질 수 있고, 해외 시장을 개척하는 과정에서 비용 부담도 커질 수 있기 때문이에요.
앞으로 관전 포인트는 3가지예요. 미용의료·기기 산업에 투자하고 싶다면 세 가지를 확인할 필요가 있어요. 첫째, 국내 시장에서 제품 경쟁력을 유지하고 있는지, 둘째, 중국을 비롯한 의료관광객의 본국에서 제품 허가와 유통망 확보를 할 수 있는지, 셋째, 실제 수출이 증가하고 재주문이 이어지며 매출 성장이 이어지고 있는지를 살펴보세요.
💌 <특파원 보고, K는 지금> 수요일에 연재됩니다. |